
- English
- लॉगिन / रजिस्टर
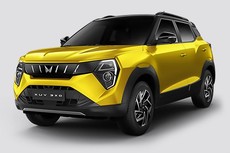
महिंद्रा एक्सयूवी 3एक्सओ लोन ईएमआई कैलकुलेटर
महिंद्रा एक्सयूवी 3एक्सओ पर 8.43 Lakh रुपये के लोन अमाउंट हेतु 60 महीनो के लिए 9.8 की दर पर 21,289 रुपये/माह से ईएमआई शुरू होती है। कारदेखो का ईएमआई कैलकुलेटर टूल कुल भुगतान योग्य राशि का विस्तृत ब्रेक-अप और एक्सयूवी 3एक्सओ के लिए बेस्ट कार फाइनेंस सुविधा खोजने में मदद करता है।
महिंद्रा एक्सयूवी 3एक्सओ डाउन पेमेंट और ईएमआई
| महिंद्रा एक्सयूवी 3एक्सओ वेरिएंट | लोन @ दर% | डाउन पेमेंट | ईएमआई अमाउंट(60 महीने) |
|---|---|---|---|
| Mahindra XUV 3XO MX1 | 9.8 | Rs.93,655 | Rs.17,819 |
| Mahindra XUV 3XO REVX M | 9.8 | Rs.1.01 Lakh | Rs.19,259 |
| Mahindra XUV 3XO REVX M (O) | 9.8 | Rs.1.07 Lakh | Rs.20,293 |
| Mahindra XUV 3XO MX2 diesel | 9.8 | Rs.1.14 Lakh | Rs.21,620 |
| Mahindra XUV 3XO REVX EDGE | 9.8 | Rs.1.06 Lakh | Rs.20,109 |
Calculate your Loan EMI for एक्सयूवी 3एक्सओ
- कुल लोन अमाउंटRs.0
- भुगतान योग्य राशिRs.0
एक्सयूवी 3एक्सओ के अन्य विकल्पों की ईएमआई चेक करें
महिंद्रा एक्सयूवी 3एक्सओ यूज़र रिव्यू
- सभी (423)
- कंफर्ट (159)
- स्टाइलिंग से जुड़े (148)
- परफॉरमेंस (126)
- सुरक्षा (114)
- इंजन (110)
- माइलेज (104)
- कीमत (89)
- और...
- नई
- उपयोगी
- critical
- Buy A Xuv 3xoThat is good in my experience. I have experienced many cars, like the Brezza, Creta, Nexon, Alto K10, and so many others, but the XUV 3XO is built differently. I have taken this car on many trips to places like Ladakh, Manali, and Kashmir, but I didn't get stuck anywhere. So, I would recommend you buy the XUV 3XO because of its good features.और देखें
- This Is Superb CarNice car to drive with good safety features, usely if anyone want to purchase a new car I will personally recommend to purchase this car as the feature of the car is superb and looks like a great success to drive this car so this car is best for the medium segment as well and can be affordable for the everyone.और देखें
- Best In The Segment Specially Diesel .It's been a year i bought this beast. I lastly owned brezza diesel and want new car and diesel and same size i tried nexon , sonet, venue but this one was way different and I loved it, i bought AX5 model which have sufficient features all in all its best car according to me in this category engine wise the engine of the car is beast love it.और देखें
- 3xo Mx2 MillageThe XUV 3XO Diesel MX2 delivers a mileage of 10 km/l in the city and 14 km/l on highways and hills. Its performance, cabin space, and stability are very good. The only concern is the mileage. The suspension performs well on rough roads, but the suspension noise on bad roads is not good. The car has not had many complaints so far. I will be able to assess the service quality after three years, as the car is still new and has fewer issues at present, Overall good car.और देखें
- VERY GOOD CARVery good car in this segment. You get a sunroof and much more. Must buy this car. I am very happy with this price range. You get premium-quality good seats, a sunroof, and much more. If you are seeing a good family car with good looks, then you must go for this car. Do not compromise, overall great car.और देखें
- सभी एक्सयूवी 3एक्सओ रिव्यूज देखें
कार एक्सयूवी 3एक्सओ ईएमआई के बारे में अक्सर पूछे जानें वाले प्रश्न
Q ) कार लोन ईएमआई की मासिक गणना कैसे की जाती है?
ईएमआई एक निश्चित मासिक राशि होती है जो हर महीने एक विशिष्ट तारीख पर फाइनेंस कंपनी को लोन चुकाने के लिए भरनी होती है। इस राशि में मूल राशि (प्रिंसिपल अमाउंट) व ब्याज शामिल होता है यानि ईएमआई = मूल राशि (प्रिंसिपल अमाउंट) + मूल राशि (प्रिंसिपल अमाउंट) पर लगने वाला ब्याज। गणित के अनुसार, ईएमआई को इस फॉर्मूले के जरिये कैलकुलेट किया जाता है - {P x R x (1+R)^N / [(1+R)^N-1]} जहां, P = प्रिंसिपल अमाउंट, R = ब्याज की दर, और N = मासिक किश्तों की संख्या
Q ) कार लोन आवेदन करने के लिए कौन-कौन से दस्तावेज आवश्यक हैं?
चुनी गई फाइनेंस कंपनी के साथ अपनी लोन आवेदन प्रक्रिया पूरी करने के लिए आपको के.वाय.सी. दस्तावेज़ जैसे पहचान पत्र, वर्तमान पता प्रमाण, पैन कार्ड की कॉपी, बैंक स्टेटमेंट और आय प्रमाण प्रूफ्स (फॉर्म 16/ सैलरी स्लिप्स/ आईटीआर) जमा करवाने होते हैं। आप हमारे यहां आवेदन करके लोन कंसल्टेंट से जरूरी दस्तावेजों की जानकारी प्राप्त कर सकते हैं।
Q ) कार लोन के लिए न्यूनतम डाउन पेमेंट कितना दिया जा सकता है?
आमतौर पर फाइनेंस कंपनियां किसी कार की एक्स-शोरूम प्राइस का 90% अमाउंट ही फाइनेंस करती है यानि बाकी 10% राशि ग्राहकों को खुद डाउन पेमेंट के तौर पर देनी होती है। लेकिन कई बार कुछ ग्राहकों को फाइनेंस कंपनी की ओर से 100% तक फंडिंग भी प्राप्त हो जाती है। ऐसे में ग्राहकों को न्यूनतम डाउन पेमेंट के तौर पर केवल आरटीओ और इंश्योरेंस चार्ज ही देना होता है। डाउन पेमेंट कार की ऑन रोड प्राइस और फाइनेंस कंपनी द्वारा ली गई राशि के बीच का अंतर होता है। उदहारण के तौर पर - नई दिल्ली के निवासी रोहित होंडा अमेज़ कार को खरीदने का विचार करते हैं। गाड़ी का एक्स-शोरूम प्राइस दिल्ली में 7,05,000 रुपए है। एक जानी-मानी फाइनेंस कंपनी रोहित द्वारा लिए गए नए कार लोन को 90% एक्स-शोरूम प्राइस पर फाइनेंस करती है। नई दिल्ली में इस कार के आरटीओ चार्ज ₹68,018 और इंश्योरेंस चार्ज ₹29,880 होंगे। ऐसे में रोहित को गाड़ी खरीदने के लिए डाउन पेमेंट के तौर पर आरटीओ चार्ज, इंशोरेंस चार्ज और 10% एक्स शोरूम प्राइस ( तीनों का जोड़) (₹68018+₹29880+₹70500=₹168398) का भुगतान करना होगा।
Q ) मैं कितनी अवधि के लिए कार लोन प्राप्त कर सकता हूं ?
अधिकांश फाइनेंस कंपनी 1 वर्ष से 5 वर्ष तक की अवधि के लिए कार लोन प्रदान करती हैं।आप कार लोन की अवधि अपने अनुसार चुन सकते हैं। एचडीएफसी बैंक, एक्सिस बैंक, आईसीआईसी बैंक जैसे कुछ बैंक्स कार लोन को 7 साल तक की अवधि के साथ भी प्रदान करते हैं। आमतौर पर नए कार लोन के लिए ग्राहक 5-साल की अवधि चुनते है। लंबी अवधि के लिए ईएमआई भी काफी कम होती हैं, हालांकि, ऐसी स्थिति में लोन अमाउंट पर ग्राहक को ज्यादा ब्याज राशि का भुगतान करना पड़ता है। वहीं, छोटी अवधि के लिए ईएमआई की राशि ज्यादा होती है, ऐसे में ग्राहक को लोन अमाउंट पर कम ब्याज देना होता है। अतः यदि ग्राहक को 7 साल के लिए लोन मिल रहा है और वह ज्यादा ईएमआई के लिए प्रतिबद्ध भी नहीं होना चाहता, तो ऐसी स्थिति में उसे कार लोन की अवधि 7 साल चुननी चाहिए।
Q ) कार लोन पर ब्याज दरें कितनी लगती हैं?
मुख्य रूप से ब्याज दरें कार लोन की मूल राशि (प्रिंसिल अमाउंट) व लोन की अवधि पर निर्भर करती हैं। आमतौर पर फाइनेंस कंपनियों की ब्याज दरें 8.75 % प्रति वर्ष से 11.50% प्रति वर्ष तक हो सकती है।
Q ) मैं ज्यादा से ज्यादा कितने सालों के लिए कार लोन ले सकता हूं?
अधिकांश फाइनेंस कंपनियां कार लोन 1 वर्ष से 5 वर्ष तक की अवधि के लिए प्रदान करती हैं। आप कार लोन की अवधि अपने अनुसार भी चुन सकते हैं। एचडीएफसी, एक्सिस और आईसीआईसी जैसे कुछ बैंक 7 साल के लिए भी कार लोन प्रदान करते हैं।
Q ) अगर मैं कार लोन के लिए अपनी तय ईएमआई से ज्यादा राशि का भुगतान करता हूँ, तो ऐसी स्थिति में क्या होगा ?
यदि आप कार लोन की समयसीमा खत्म होने से पहले तय ईएमआई से ज्यादा राशि का भुगतान करते हैं तो ऐसे में यह प्रक्रिया पार्ट प्रीपेमेंट (पूर्व भुगतान) कहलाती है। इस प्रक्रिया में आपकी मूल बकाया राशि घट जाती है साथ ही भविष्य में दी जाने वाली ईएमआई भी कम हो जाती है। आमतौर पर बैंक एक साल में मूल बकाया राशि का 25% तक पार्ट प्रीपेमेंट स्वीकार करते हैं। पार्ट प्रीपेमेंट राशि पर लगने वाले चार्ज ईएमआई के शेष महीनों पर निर्भर करते हैं। उदहारण : यदि आपका पार्ट प्रीपेमेंट पहली ईएमआई से 13-24 महीनों के अंदर-अंदर है तो ऐसी स्थिति में एचडीएफसी बैंक आपसे पार्ट पेमेंट अमाउंट पर 5% तक चार्ज करता है। वहीं, अगर आपका पार्ट प्रीपेमेंट पहली ईएमआई से 24 से महीनों के बाद है तो बैंक पार्ट पेमेंट अमाउंट पर 3% तक चार्ज करता है।
Q ) कार लोन पर लगने वाले फिक्सड-रेट और फ्लोटिंग-रेट इंटरेस्ट में क्या है अंतर?
फिक्सड इंटरेस्ट रेट:
फिक्सड इंटरेस्ट रेट में लोन की पूरी अवधि तक हर महीने निश्चित किश्त अमाउंट का भुगतान करना होता है। इसमें ब्याज दरें फ़िक्स होती हैं और बाजार में उतार-चढ़ाव के बावजूद भी बदलती नहीं है। इस प्रकार ऋणी को भविष्य में दी जाने वाली तय राशि के बारे में पहले से ही पता होता है।फ्लोटिंग/वेरिएबल इंट्रेस्ट रेट :
फिक्स्ड इंट्रेस्ट रेट के विपरीत फ्लोटिंग इंट्रेस्ट रेट मार्केट के हिसाब से बदलता रहता है। कभी यह फिक्स्ड इंट्रेस्ट रेट से 1-3% तक कम रहता है, तो कभी इससे ज्यादा भी हो सकती है। हालांकि यह फिक्स्ड इंट्रेस्ट रेट से काफी सस्ता ही पड़ता है। फ्लोटिंग इंट्रेस्ट रेट के लिए कार लोन की अवधि एक निश्चित परसेंट को तय करने में महत्वपूर्ण भूमिका निभाती है। इसमें ग्राहक खुद समय सीमा तय करता है और फाइनेंस कंपनी ब्याज दरें समय अवधि के अनुसार चार्ज करती हैं। इसकी अवधि 1 महीने से 7 साल तक के बीच हो सकती है।Q ) मैं अपनी लोन ईएमआई का कैसे पेमेंट कर सकता हूँ?
कार लोन स्वीकार होने के बाद ग्राहक को एनएसीएच (नेशनल ऑटोमेटेड क्लियरिंग हाउस) फॉर्म पर हस्ताक्षर करने होते है। एनएसीएच, नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (एनपीसीआई) द्वारा लागू किया गया इलेक्ट्रॉनिक क्लीयरिंग सर्विस (ईसीएस) सिस्टम है। इसके जरिए देश भर में चल रहे ये सिस्टम बैंको में पेपरलैस डेबिट ट्रांसक्शन्स की अनुमति देते हैं। इस तरह के समझौते में शामिल होकर ग्राहक अपने बैंक खाते से ईएमआई राशि की ऑटो-डिबेटिंग शुरू करवा सकते हैं।
Q ) आखिरी ईएमआई देने के बाद क्या किया जाना चाहिए?
कई ग्राहकों का मानना होता है कि कार की सभी ईएमआई भर देने के बाद उनका कार्य पूरा हो गया है। हालांकि, लोन चुकाने के बाद भी कई अधूरे काम बाकी रह जाते हैं। ऐसे में पांच महत्वपूर्ण बातों का ध्यान रखना हर ग्राहक के लिए बेहद महत्वपूर्ण होता है -
1 यदि आप कार लोन की आखिरी ईएमआई दे चुके हैं तो बैंक से फाइनल पेमेंट रसीद लेना बिल्कुल नहीं भूलें।
2लोन चुकाने के 2-3 सप्ताह बाद आपको आपके सारे दस्तावेज बैंक से अपने पते पर पोस्ट के जरिये मिल जाने चाहिए। इन दस्तावेजों में नो ड्यूज़ सर्टिफिकेट (एनडीसी), नो ऑब्जेक्शन सर्टिफिकेट (एनओसी) और कार लोन आवेदन के दौरान दिए गए डॉक्युमेंट्स आदि शामिल होने चाहिए।
3बैंक में एक एप्लिकेशन देकर आपको अपने सभी रीपेमेंट स्टेटमेंट को वापस लेना भी जरूरी है। क्रेडिट स्कोर और रिपोर्ट में किसी भी तरह की असहमति के दौरान यह क्रेडिट हिस्ट्री को अपडेट करने में बेहद उपयोगी होंगे।
4 लोन के द्वारा कार लेने से गाड़ी पर भौतिक अधिकार तो ग्राहक का होता है लेकिन उसका मालिकाना हक़ बैंक के पास होता है जब तक कि ग्राहक पूरी लोन राशि का भुगतान नहीं करता है। एक बार जब लोन की राशि पूरी तरह से चुका दी जाती है, तो कार के स्वामित्व को ग्राहक को हस्तांतरित करने के लिए हाइपोथीकेशन हटाने की आवश्यकता होती है
Q ) लोन सैंक्शन करवाने के लिए मेरा सिबिल स्कोर क्यों महत्वपूर्ण है?
यदि आप नया कार लोन लेना चाह रहे हैं तो ऐसे में आप क्रेडिट इन्फॉर्मेशन ब्यूरो ऑफ़ इंडिया लिमिटेड (सिबिल) स्कोर को नज़रअंदाज़ नहीं कर सकते। सिबिल स्कोर 3 अंकों की एक संख्या है और इसी पर आधारित एक रिपोर्ट बनती है। यह फाइनेंस कंपनी को आपकी क्रेडिट हैल्थ, क्रेडिट हिस्ट्री के बारे में जानकारी देता है। साथ ही इसमें आपके लोन चुकाने के स्टेटस के बारे में भी जानकारी होती है। फाइनेंस कंपनी के लिए लोन लेने वाले आवेदक के बारे में जानना बहुत जरूरी होता है। यदि आपका सिबिल स्कोर अच्छा नहीं है तो ऐसी स्थिति में आपको लोन मिलने की संभावनाएं कम हो सकती हैं।
Q ) कार लोन के लिए न्यूनतम सिबिल स्कोर कितना होना चाहिए?
कार लोन के लिए आवेदन करने के लिए कोई तय न्यूनतम सिबिल स्कोर नहीं होता। हालांकि, यह सुझाव दिया जाता है कि आपका सिबिल स्कोर 750 होना ही चाहिए, जिससे आवेदन करने से पहले संभावित अस्वीकृति से बचा जा सके।
Q ) कार लोन क्लोज़र के बाद आरसी से हाइपोथीकेशन हटाने के जरूरी स्टेप्स क्या हैं?
हाइपोथीकेशन हटवाने के कुल चार स्टेप्स हैं :-
स्टेप 1: बैंक/ ऋणदाता से दस्तावेज़ों को वापस लेना
नो ऑब्जेक्शन सर्टिफिकेट (एनओसी):
यह बैंक द्वारा दिया गया एक एग्रीमेंट होता है। इसमें यह उल्लेखित होता है कि फाइनेंस कंपनी को हाइपोथीकेशन हटाने में किसी तरह की कोई आपत्ति नहीं है।फॉर्म 35:
अधिकांश तौर पर फॉर्म 35 की दो कॉपियां दी जाती हैं। इसमें आपके और बैंक के बीच के हाइपोथिकेशन की समाप्ति का उल्लेख किया गया होता है।स्टेप 2: आरटीओ ले जाने वाले दस्तावेज़
दस्तावेज़ों को इक्कट्ठा करने के बाद आरटीओ को विज़िट करना:- ओरिजिनल फॉर्म 35, बैंक व रेजिस्टर्ड ओनर द्वारा हस्ताक्षर की हुई फॉर्म 35 की कॉपी, वास्तविक बैंक एनओसी, पैन कार्ड की कॉपी, वैध कार इंश्योरेंस, ओरिजिनल आरसी (रेजिस्ट्रेशन सर्टिफिकेट), एड्रेस प्रूफ्स की कॉपी, वैध पीयूसी (पॉल्यूशन अंडर कंट्रोल) सर्टीफिकेट की कॉपी को आरटीओ में जमा करवाना जरूरी है।
स्टेप 3: हाइपोथीकेशन रिमूवल एप्लिकेशन को जमा करना
भरी हुई हाइपोथीकेशन रिमूवल एप्लिकेशन के साथ-साथ कई महत्वपूर्ण दस्तावेज़ों को भी जमा करवाना आवश्यक है।स्टेप 4: आरसी स्मार्ट कार्ड को प्राप्त करने की प्रक्रिया
अब 'एक्सेप्टेंस फॉर्म' कलेक्ट करें, जिसमें आरसी वाला उल्लिखित विवरण दिया गया होगा। यदि विवरण में किसी तरह का कोई सुधार आपको लगता है, तो उसे जल्द सही करवाएं।- स्मार्ट कार्ड आरसी कलेक्ट करने के लिए आपको शुल्क का भुगतान करना होगा।
- स्मार्ट कार्ड आरसी की रसीद कलेक्ट करें और आप (निर्धारित तारीख पर) कुछ दिनों के अंदर-अंदर स्मार्ट कार्ड आरसी प्राप्त कर सकते हैं।
- नया आरसी स्मार्ट कार्ड कलेक्ट करने के लिए दी गई तारीख पर आरटीओ जाएं।
Q ) कारदेखो के माध्यम से कार लोन के लिए आवेदन करने के क्या लाभ हैं?
कारदेखो आपकी लोन से जुड़ी उलझनों के लिए 'वन-टॉप सोल्यूशन' है।आपको आपके सपनों की कार खरीदने में मदद करने के लिए हमने भारत के प्रमुख बैंकों और नॉन-बैंकिंग फाइनेंस कंपनियों (एनबीएफसी) के साथ साझेदारी की है।आपके लोन लेने की प्रक्रिया को आसान और परेशानी मुक्त बनाने के लिए हम डोर-स्टेप सहायता भी प्रदान करते हैं। बस फॉर्म भरें और हमारी पार्ट्नरड कंपनियों के साथ अपने योग्य कोटशन की जांच करें और हमें आवेदन जमा करें।शेष भाग हम देख लेंगे।
Q ) यदि मैं कारदेखो के माध्यम से लोन लेता हूँ तो ब्याज दर क्या होगी? क्या मुझे अपने लोन पर प्रोसेसिंग फीस भी देनी होगी?
हम प्रति वर्ष 10% की ब्याज दर से शुरू होने वाले ऑफर्स आपको बताते हैं। आपके ब्याज की सटीक दर आपके लोन आवेदन के आधार पर फाइनेंस कंपनी द्वारा निर्धारित की जाएगी। फाइनेंस कंपनियां/बैंक आम तौर पर आपसे प्रोसेसिंग फीस लेते हैं जो सीधे आपके लोन अमाउंट से काट लिया जाता है। आवेदन की प्रक्रिया के समय आप फाइनेंस कंपनी या बैंक से प्रोसेसिंग फीस पर मोल भाव कर सकते हैं।
Q ) क्या कारदेखो यूज़्ड कारों की खरीदारी के लिए भी लोन दिलवाता हैं?
हाँ, कारदेखो पर आप किसी यूज़्ड/पुरानी कार की खरीद के लिए भी लोन हेतु आवेदन कर सकते हैं। वर्तमान में हम 65 जगहों पर अपनी ये सर्विस मुहैया करवा रहे हैं। अब तक 45,000 ग्राहकों को हम अपनी सर्विस का लाभ प्रादान कर चुके हैं और लगभग 26,000 कस्टमर्स को परेशानी मुक्त आरसी ट्रांसफर का अनुभव दे चुके हैं। हम भारत के सभी प्रमुख फाइनेंस कंपनियों/बैंको जैसे एचडीएफसी बैंक, एक्सिस बैंक, आईडीएफसी फर्स्ट बैंक आदि के ट्रस्टेड पार्टनर्स हैं। आप यहां यूज़्ड कार के लिए लोन आवेदन कर सकते हैं और हम आपको कम से कम परेशानी के साथ आपके लोन को प्रोसेस करने में मदद करेंगे।
Q ) अगर मैं निर्धारित अवधि पर ईएमआई देना भूल जाता/जाती हूं, तो ऐसे में मुझे कितना चार्ज देना होगा?
यदि आप ईएमआई राशि का समय पर भुगतान नहीं करते तो ऐसे में आपसे बैंक द्वारा लेट फीस चार्ज की जाएगी। यह राशि सभी बैंक के अनुसार अलग-अलग हो सकती है।
| बैंक | लेट फीस |
|---|---|
| एचडीएफसी बैंक कार लोन | शेष राशि पर 2% प्रति माह |
| आईसीआईसीआई बैंक कार लोन | शेष राशि पर 2% प्रति माह |
| एक्सिस बैंक | शेष राशि पर 2% प्रति माह |
| कोटक बैंक | शेष राशि पर 3% प्रति माह |
आपकी कार की रनिंग कॉस्ट
पॉपुलर कारें
 टाटा सिएराRs.11.49 - 21.59 लाख*
- महिंद्रा एक्सयूवी 3एक्सओRs.7.79 - 15.04 लाख*
- टेस्ला रोडस्टरRs.50.06 लाख - 2.50 करोड़*
- महिंद्रा थार OGRs.10.32 - 18.99 लाख*
- टाटा aerisRs.5.30 - 9.75 लाख*
ट्रेंडिंग महिंद्रा कारें
- पॉपुलर
- अपकमिंग
- महिंद्रा थार ogRs.10.32 - 18.99 लाख*
- महिंद्रा स्कॉर्पियो एनRs.13.69 - 25.49 लाख*
- महिंद्रा स्कॉर्पियोRs.13.43 - 17.48 लाख*
- महिंद्रा थार रॉक्सRs.12.52 - 23.52 लाख*
- महिंद्रा बोलेरोRs.8.57 - 9.99 लाख*